Обман при сделке с жильём нередко начинается с безобидного объявления, короткого звонка и просьбы прислать документы до просмотра. Покупатель, который собирается приобрести квартиру в ипотеку, сталкивается не только с выбором объекта, но и с цепочкой банковских, правовых и цифровых проверок. Здесь действует тот же принцип, что при защите от телефонного или сетевого мошенничества: личность собеседника, его полномочия и реквизиты подтверждают независимо друг от друга. Настороженность понадобится от первого сообщения продавцу до регистрации права, а после подозрительного эпизода ценность приобретают сохранённые переписки, квитанции и точная последовательность событий.
Какие схемы появляются ещё до просмотра квартиры
На раннем этапе мошенник старается получить деньги или сведения раньше, чем покупатель увидит жильё и встретится с собственником. Для этого создают ощущение дефицита: объявление будто бы привлекло множество желающих, хозяин находится в отъезде, а просмотр возможен только после небольшого перевода. Сумма может выглядеть терпимой на фоне стоимости квартиры. Именно такой контраст притупляет осторожность.
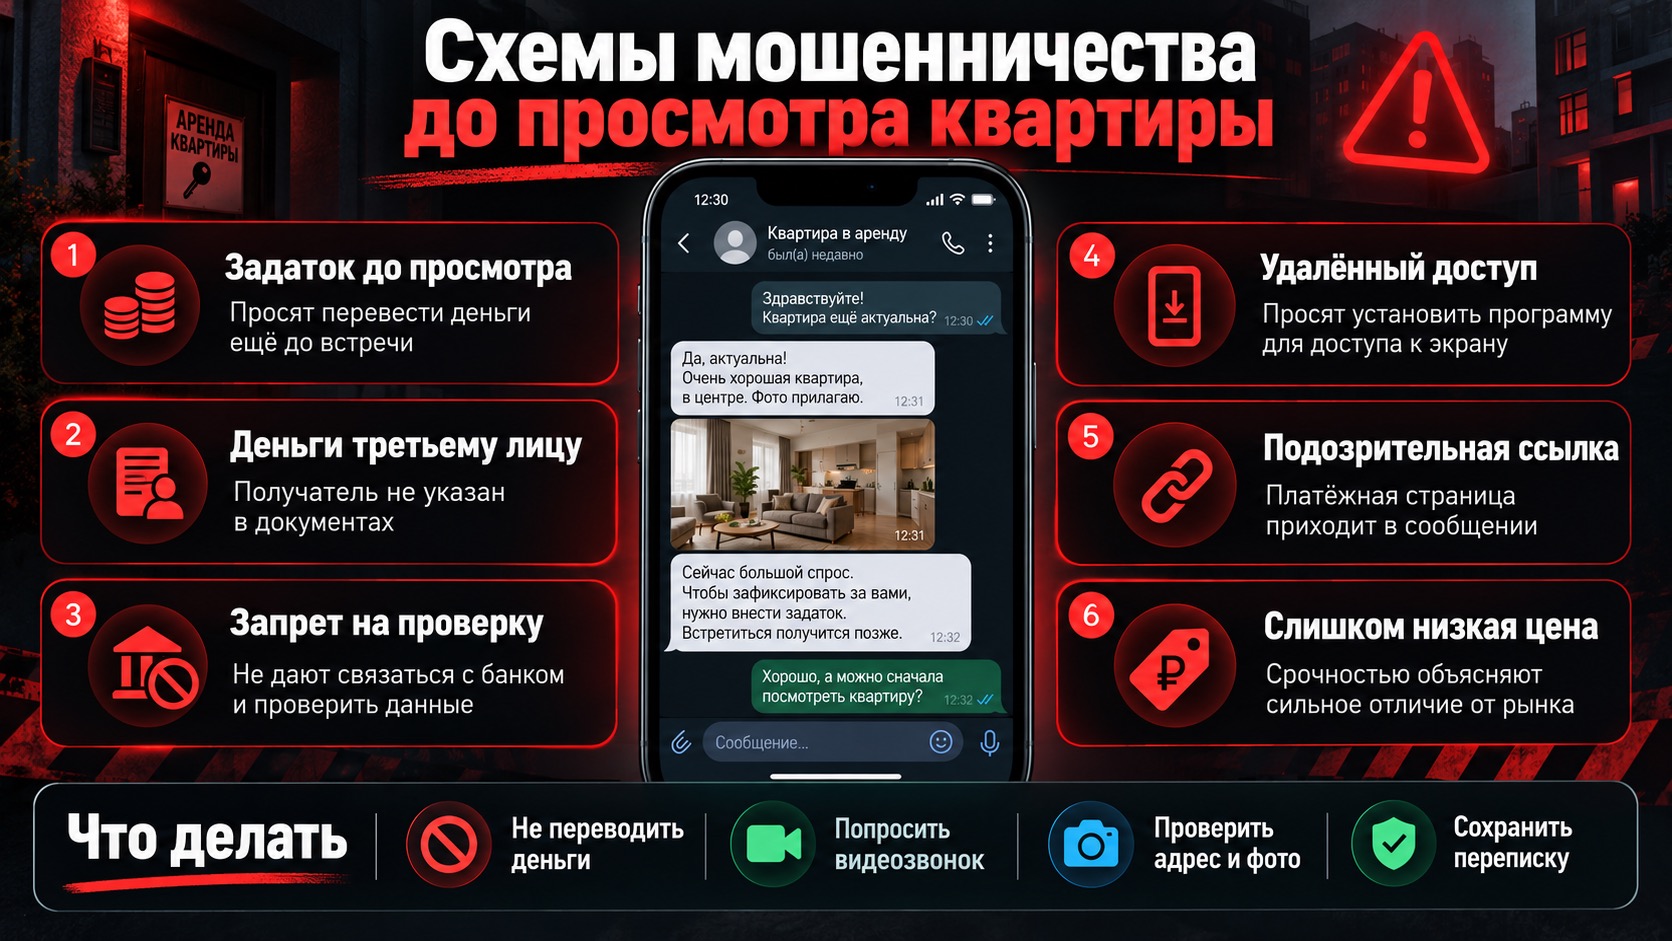
Вечером переписка идёт быстро: собеседник отвечает почти без пауз, присылает светлые фотографии комнат и торопит с бронью. Но на просьбу показать свежую фотографию подъезда, назвать основание собственности или провести обычный видеозвонок появляются объяснения вместо действий. Сам по себе отказ ещё не доказывает обман. Совпадение нескольких несостыковок уже требует остановки.
Фотографии из объявления проверяют не по красоте ремонта, а по внутренней согласованности. Разный вид из окон, меняющееся расположение розеток, несовпадающие двери и планировка указывают, что изображения могли собрать из нескольких источников. Полезно сравнить описание с публичными сведениями о доме и попросить показать конкретную деталь во время видеосвязи. Настоящему владельцу обычно проще навести камеру на счётчик или входную дверь, чем долго объяснять, почему это невозможно.
Сигналы, после которых перевод откладывают:
- продавец требует задаток до просмотра и отказывается оформлять условия письменно;
- деньги просят отправить третьему лицу, которое не указано в документах по сделке;
- собеседник запрещает связываться с банком или проверять сведения самостоятельно;
- для получения справки предлагают установить программу удалённого доступа;
- адрес платёжной страницы приходит в сообщении от неизвестного отправителя;
- цена заметно отличается от сопоставимых предложений, а причина сводится только к срочности.
Особенно опасна просьба показать экран банковского приложения. Под видом проверки одобрения злоумышленник может увидеть остаток средств, номер договора, уведомления и коды подтверждения. Банку не нужна трансляция экрана клиента через программу удалённого управления. Если звонящий утверждает обратное, разговор прекращают и самостоятельно набирают номер, напечатанный на карте или размещённый в официальном приложении.
Иногда поддельное объявление копирует реальную квартиру, поэтому адрес, фотографии и даже имя собственника выглядят убедительно. Разница обнаруживается в контактах и платёжных реквизитах. Проверка изображения сама по себе тут не спасает: требуется сопоставить человека, документ и способ получения денег. Мошенническая копия часто исчезает после требования провести встречу в квартире без предварительной оплаты.
Если аванс уже отправлен, переписку не удаляют из раздражения или стыда. Сохраняют объявление целиком, номер собеседника, имя получателя, чек, голосовые сообщения и время каждого контакта. Затем сообщают банку о спорном переводе и обращаются в полицию. Возврат нельзя считать гарантированным, однако промедление сокращает число доступных действий, особенно когда средства быстро уходят по дальнейшей цепочке.
Проверка собственника начинается не с копии паспорта
Личность продавца проверяют при личной встрече, сопоставляя оригинал паспорта, внешность человека и сведения в документах на квартиру. Присланная заранее фотография паспорта ничего не доказывает: файл может принадлежать постороннему человеку, быть изменённым или полученным после утечки. Не все подделки заметны по шрифту и печатям, поэтому визуальный осмотр остаётся лишь одной частью проверки.
Основным ориентиром служит выписка из Единого государственного реестра недвижимости. Она показывает зарегистрированное право и содержащиеся в реестре ограничения, однако не заменяет изучение основания, по которому квартира перешла продавцу. Договор купли-продажи, дарение, наследование, приватизация или судебный акт несут разные риски. Покупателю нужно увидеть не случайный набор копий, а понятную историю появления права.
Свежесть выписки имеет практический смысл. Старый документ показывает состояние реестра на дату его подготовки, а не на день переговоров. Даже подлинный файл нельзя считать вечным подтверждением отсутствия новых ограничений. Запрашивать сведения лучше самостоятельно через официальный государственный источник либо получать их в порядке, который допускает действующее законодательство и позволяет установить происхождение документа.
Холодный свет в коридоре часто делает встречу будничной: собственник листает папку, посредник торопится к следующему показу, покупатель осматривает счётчики. Именно в такой обстановке легко пропустить разницу в одной букве фамилии или увидеть только первую страницу договора. Спешку здесь создаёт не время, а чужой темп. Документы фотографируют с разрешения владельца и разбирают отдельно, без разговора через плечо.
Что следует сопоставить до внесения денег:
- имя продавца в паспорте и сведения о правообладателе;
- адрес, площадь и кадастровый номер во всех представленных документах;
- дату и основание возникновения права;
- наличие зарегистрированных ограничений и заявленных судебных споров;
- семейные обстоятельства, если квартира приобреталась в браке;
- права несовершеннолетних и иных лиц, чьи интересы могут затрагиваться;
- полномочия представителя, когда собственник не участвует лично.
Продажа по доверенности не означает обман, но увеличивает число проверяемых связей. Нужно установить, действует ли доверенность, не отменена ли она и разрешает ли конкретному представителю подписывать договор, подавать документы и получать деньги. Сведения о нотариальной доверенности проверяют через официальный реестр Федеральной нотариальной палаты. Контакт с собственником проводят по каналу, который не сообщил сам представитель, если такой канал удалось законно получить.
Разговор с собственником нужен не для формальности. У него уточняют причину продажи, порядок расчёта, состав передаваемого имущества и осведомлённость о готовящейся сделке. Ответы сравнивают с тем, что ранее говорил представитель. Небольшие расхождения естественны; несовпадение цены, получателя денег или самого намерения продавать уже нельзя списать на забывчивость.
Семейный статус тоже не сводится к одной отметке в паспорте. Имущество могло быть куплено в браке, хотя к дате продажи супруги развелись. Напротив, наследство или подарок одному супругу обычно имеют иной правовой режим, но обстоятельства конкретного объекта всё равно изучает юрист или нотариус. Шаблонная фраза продавца «согласие не требуется» не заменяет анализа документа-основания.
Что проверяет банк и что остаётся обязанностью покупателя
Банк оценивает объект как предмет залога и проверяет пакет по собственным правилам, но его одобрение не является гарантией безупречной истории квартиры. Интересы кредитора и покупателя пересекаются не полностью. Банку нужно убедиться, что объект допустим для залога и соответствует условиям программы; покупателю предстоит жить с последствиями скрытого спора, чужого права пользования или невыполненного обещания продавца.
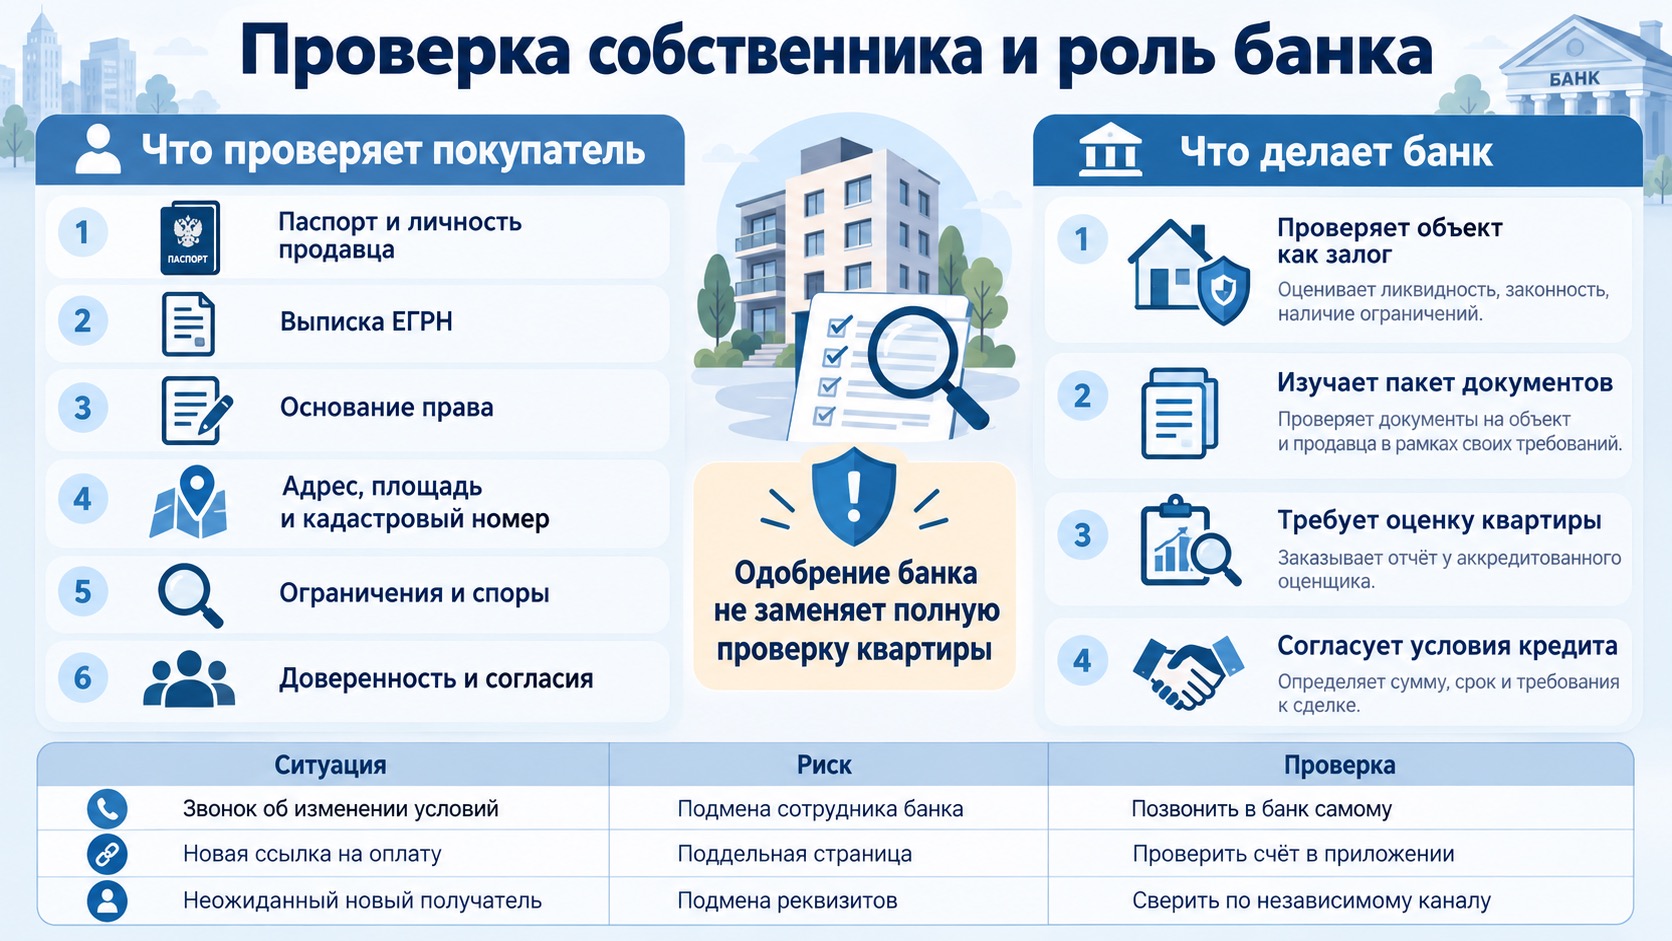
Оценщик осматривает квартиру и готовит отчёт о её характеристиках и стоимости. Он не проводит расследование телефонных звонков продавца, не подтверждает происхождение каждого сообщения и не устанавливает, добровольно ли действует человек за кадром. Юридическая служба банка тоже работает в пределах представленных сведений. Если участники скрыли обстоятельство, автоматического способа обнаружить его может не оказаться.
Ипотека добавляет к обычной покупке несколько участников: кредитора, оценщика, страховщика, регистратора, иногда посредника или нотариуса. Большое число официально выглядящих писем создаёт ложное ощущение, будто любое сообщение относится к сделке. Мошенники этим пользуются и рассылают приглашения оплатить оценку, страховку или комиссию по новой ссылке. Название банка и логотип копируются за минуты.
|
Сообщение или событие |
Возможный риск |
Проверочное действие |
|---|---|---|
|
Звонок об изменении условий кредита |
Подмена сотрудника банка |
Прекратить разговор и самостоятельно связаться с банком |
|
Новая ссылка на оплату услуги |
Поддельная платёжная страница |
Открыть официальное приложение и проверить счёт там |
|
Просьба назвать код из сообщения |
Вход в учётную запись или подтверждение операции |
Никому не сообщать код и проверить активные сеансы |
|
Неожиданная замена получателя |
Перехват переписки либо подмена реквизитов |
Сверить изменение с банком и продавцом по независимым каналам |
|
Давление перед окончанием рабочего дня |
Попытка лишить покупателя времени на проверку |
Перенести действие, даже если участники выражают недовольство |
Реквизиты не сверяют только по последнему письму. Их сопоставляют с договором, банковскими документами и ранее подтверждёнными данными получателя. Если номер счёта внезапно изменился, одного ответа в том же чате недостаточно: доступ к переписке мог получить посторонний. Тут полезна намеренная пауза. Сделка переживёт дополнительный звонок, а перевод по ложным реквизитам исправить намного труднее.
Кредитный договор читают отдельно от договора купли-продажи. Покупатель проверяет размер собственных средств, порядок выдачи кредита, условия страхования, основания для изменения ставки и последствия задержки регистрации. Эти положения относятся к финансовой нагрузке, а не к мошенничеству в узком смысле, но неясная формулировка делает человека восприимчивым к чужим обещаниям. Посредник может уверять, что необязательная услуга нужна для одобрения; подтверждение запрашивают у самого банка.
Насторожить должна и попытка занизить цену в договоре, оставив часть расчёта в расписке или устном соглашении. Помимо налоговых и правовых последствий, такая конструкция ухудшает положение покупателя при споре: документальная картина расходится с реально переданной суммой. Банк может вовсе не согласовать подобную схему. Фраза «так делают все» здесь звучит особенно глухо.
Перед подписанием полезно попросить проект документов и дать время независимому специалисту. Юриста выбирает покупатель, а не продавец, чей интерес состоит в скором завершении продажи. Проверка не обещает абсолютной защиты, зато позволяет задать неприятные вопросы до того, как деньги и право окажутся по разные стороны незавершённой регистрации.
Как защитить расчёт, регистрацию и цифровые следы
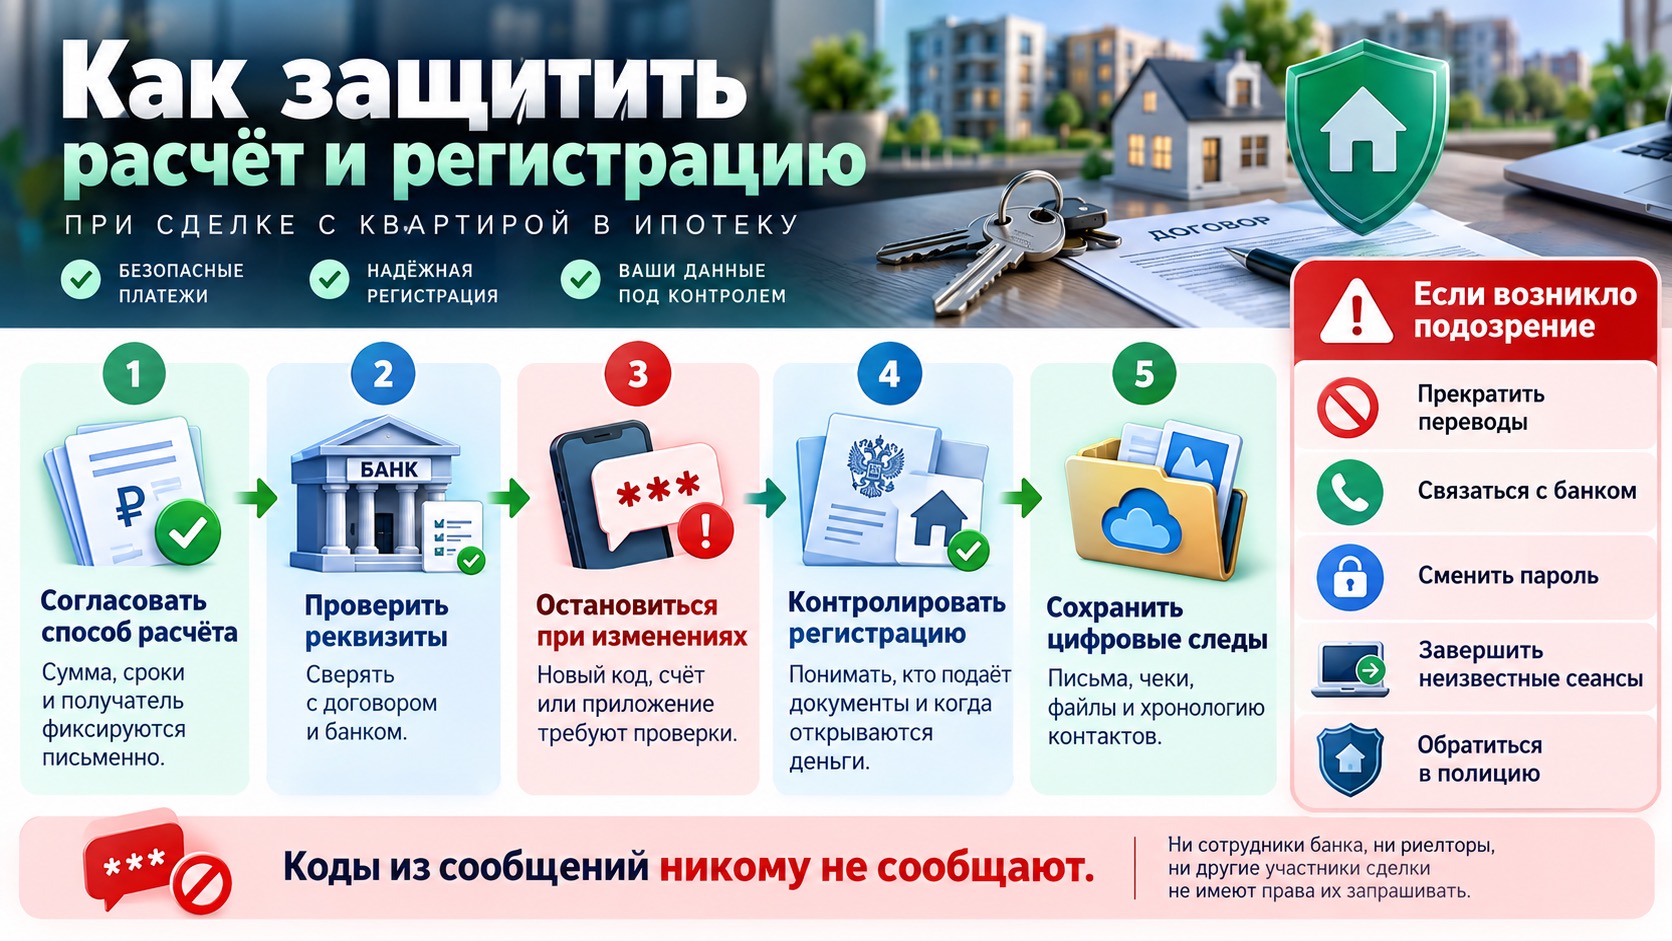
Деньги передают способом, при котором условие их раскрытия зафиксировано письменно и связано с регистрацией права. В ипотечной сделке порядок расчёта обычно согласуется с банком: могут применяться аккредитив, специальный счёт или другой предусмотренный договором инструмент. Название механизма менее существенно, чем точная запись о сумме, получателе, сроках и документах, после которых средства становятся доступны продавцу.
Наличные в пакете оставляют слишком много пространства для спора. Расписка подтверждает передачу, но её содержание, подпись и обстоятельства составления могут оспариваться. Если часть суммы всё же передают отдельно, формулировки заранее проверяет специалист, а передача проходит без посторонней спешки и двусмысленных обещаний. Однако отступление от согласованной с банком схемы способно нарушить условия кредита.
На подписании стол быстро заполняется бумагой, телефоны вибрируют, а сотрудник просит открыть очередное сообщение. В этой плотной минуте опаснее всего действие, которого не было в заранее прочитанном сценарии: новый код, другой получатель, неизвестное приложение. Подпись и подтверждение откладывают, пока участник не объяснит изменение и банк не подтвердит его через официальный канал.
Коды из сообщений принадлежат тому, кто совершает операцию. Их не диктуют продавцу, посреднику, сотруднику службы безопасности или человеку, который якобы исправляет ошибку регистрации. Демонстрация экрана тоже раскрывает больше, чем кажется: уведомление может содержать остаток, часть номера карты или подсказку для входа. Камеру на время финансовых действий выключают.
Электронные документы проверяют до подписания. Покупатель смотрит название файла, содержание договора, сведения об объекте и участниках, а не ориентируется на подпись кнопки в сообщении. Если используется электронная подпись, порядок её выпуска и применения выясняют у организации, которая сопровождает сделку. Неожиданное предложение установить сертификат или передать файл ключа постороннему человеку считается поводом остановиться.
Регистрация права и окончательный расчёт должны образовывать прозрачную последовательность. Покупатель знает, кто подаёт документы, как получить подтверждение приёма, где проверить результат и какое событие открывает продавцу доступ к деньгам. Если посредник отвечает лишь «всё пройдёт автоматически», у него запрашивают письменное описание. Автоматизация не отменяет возможности указать неправильный счёт или приложить не тот договор.
После подачи документов иногда начинается повторная атака. Человеку звонят от имени регистратора и сообщают о приостановке, ошибке или подозрении на мошенничество, затем требуют срочно перевести средства на защищённый счёт. Государственные органы и банки не спасают деньги переводом на случайные реквизиты по телефонной инструкции. Статус обращения проверяют самостоятельно, не продолжая разговор с позвонившим.
Если возникло подозрение на подмену или утечку:
- прекратить переводы и не подтверждать новые операции;
- связаться с банком по номеру из официального приложения или договора;
- сменить пароль с чистого устройства и завершить неизвестные сеансы;
- зафиксировать номера, письма, файлы, чеки и последовательность звонков;
- предупредить остальных участников по ранее проверенным контактам;
- при хищении или попытке хищения обратиться в полицию и получить подтверждение обращения.
Доказательства сохраняют в исходном виде. Снимок экрана полезен, но он не всегда показывает адрес отправителя, свойства файла или полную цепочку писем. Поэтому сообщения выгружают целиком, документы не переименовывают без нужды, а рядом составляют хронологию: кто связался, что потребовал, какое действие было совершено. Эта сухая запись нередко ценнее эмоционального пересказа спустя несколько дней.
Если пострадавшего просят снова заплатить за гарантированный возврат, начинается распространённая повторная схема. Злоумышленники могут знать сумму, дату перевода и имя прежнего собеседника, потому что сведения передаются внутри преступной группы или остаются в скомпрометированной переписке. Обещание вернуть всё после комиссии не подтверждает полномочий. Деньги не переводят, а предложение добавляют к уже собранным материалам.
Ключи получены, но проверка ещё не закончена
После регистрации покупатель сверяет сведения о своём праве, хранит договоры и подтверждения расчёта, меняет доступ к цифровым учётным записям, если ими пользовались на чужом устройстве. Акт приёма-передачи читают до подписи: в нём фиксируют состояние квартиры, переданные ключи, показания счётчиков и оставшееся имущество. Если обнаружено расхождение, его описывают предметно, не заменяя запись устной договорённостью.
Защита от мошенничества не заканчивается выключенным телефоном после сделки. Документы по квартире становятся ценным набором персональных и финансовых сведений, поэтому их не пересылают в общие чаты и не оставляют в открытом облачном хранилище. Черновики с паспортами и подписями удаляют у тех участников, которым они больше не нужны, когда это допускают обязанности по хранению документов.
Ипотека растягивает отношения с банком на годы, а мошенники возвращаются к старым контактам под видом пересчёта платежа, продления страховки или льготного погашения. Неожиданное предложение проверяют внутри официального приложения либо в отделении. Особенно настораживает собеседник, который знает адрес квартиры и размер прежнего платежа: осведомлённость производит сильное впечатление, но не подтверждает личность.
У защиты нет одной волшебной проверки. Она складывается из права остановить разговор, привычки сверять сведения по независимому каналу и готовности сохранять следы, когда что-то уже пошло не так. На столе могут лежать ключи и зарегистрированный договор, однако папку с перепиской, платёжными документами и контактами участников лучше не убирать слишком далеко.